¿Qué es un cheque y cómo se utiliza?
Hoy podemos pagar muchas cosas con una tarjeta, una transferencia electrónica o desde nuestro teléfono. Por eso, algunas personas piensan que los cheques personales ya no se utilizan.
Pero todavía existen situaciones en las que pueden ser útiles.
Cuando trabajaba en bancos, vi a muchas familias que ya tenían una cuenta de cheques y aun así iban a comprar un money order (giro postal o giro de dinero) para pagar la renta o otros gastos.
El problema era que cada money order podía tener un costo y, en algunos casos, también requería hacer un viaje adicional para comprarlo.
Muchas veces les explicaba algo que algunos no sabían:
Si tienes una cuenta de cheques, es posible que puedas utilizar un cheque personal para ciertos pagos y evitar pagar por un money order cada vez.
No siempre será la mejor opción y no todas las personas o negocios aceptan cheques. Pero conocer cómo funcionan te da una alternativa más para manejar tu dinero.
¿Qué es un cheque?
Un cheque personal es una instrucción escrita que le das a tu banco o cooperativa de crédito para pagar una determinada cantidad de dinero de tu cuenta a otra persona o negocio.
En palabras más sencillas:
Es una manera de pagar utilizando el dinero de tu cuenta de cheques.
Por ejemplo, si debes pagar $1,200 de renta y tu arrendador acepta cheques personales, puedes escribirle un cheque por $1,200.
Cuando el cheque sea depositado o cobrado y procesado, el dinero saldrá de tu cuenta.
Por eso, escribir un cheque no significa que el dinero ya salió de tu cuenta en ese momento.
Debes mantener suficiente dinero disponible para cubrirlo hasta que sea procesado.
¿Para qué se puede utilizar un cheque?
Aunque hoy existen muchas formas electrónicas de pago, algunas personas y negocios todavía aceptan o prefieren cheques.
Dependiendo de quién los acepte, pueden utilizarse para:
- Pagar la renta.
- Pagar a una persona o negocio.
- Pagar determinados servicios.
- Enviar ciertos pagos por correo.
- Hacer determinados pagos donde no se acepta tarjeta.
- Transferir dinero entre cuentas cuando sea apropiado.
No tienes que utilizar cheques simplemente porque tienes una cuenta.
Son solamente otra herramienta disponible para realizar pagos.
Un cheque podría ayudarte a evitar algunos gastos
Aquí es donde puede existir un beneficio que muchas personas desconocen.
La FDIC explica que para comprar un money order normalmente entregas la cantidad que deseas pagar más una tarifa a la institución o establecimiento que lo vende.
Supongamos que pagas tu renta todos los meses con un money order y cada uno te cuesta $2.
Eso serían:
$2 × 12 meses = $24 al año.
Quizás no parece mucho, pero si compras varios money orders durante el mes, esos pequeños costos comienzan a acumularse.
Si ya tienes una cuenta de cheques y la persona o negocio acepta un cheque personal, utilizar uno podría evitarte algunos de esos gastos y viajes adicionales.
Pero primero revisa las condiciones de tu cuenta. Tu banco puede cobrar por ordenar cheques y existen otros posibles cargos relacionados con ellos.
La idea no es decir que un cheque siempre es más barato.
La idea es conocer tus opciones antes de pagar por algo que quizás no necesitas comprar.
Un cheque personal y un money order no son lo mismo
Aunque se parecen, funcionan de manera diferente.
Cuando compras un money order, normalmente pagas por adelantado la cantidad del giro más la tarifa correspondiente. La FDIC señala que algunos negocios los prefieren porque los fondos ya fueron entregados al momento de comprarlo.
Un cheque personal, en cambio, utiliza dinero de tu cuenta cuando el cheque es presentado y procesado.
Por esa razón, una persona o negocio puede aceptar money orders pero no aceptar cheques personales.
Y eso está bien.
Antes de escribir un cheque, simplemente pregunta:
“¿Aceptan cheques personales?”
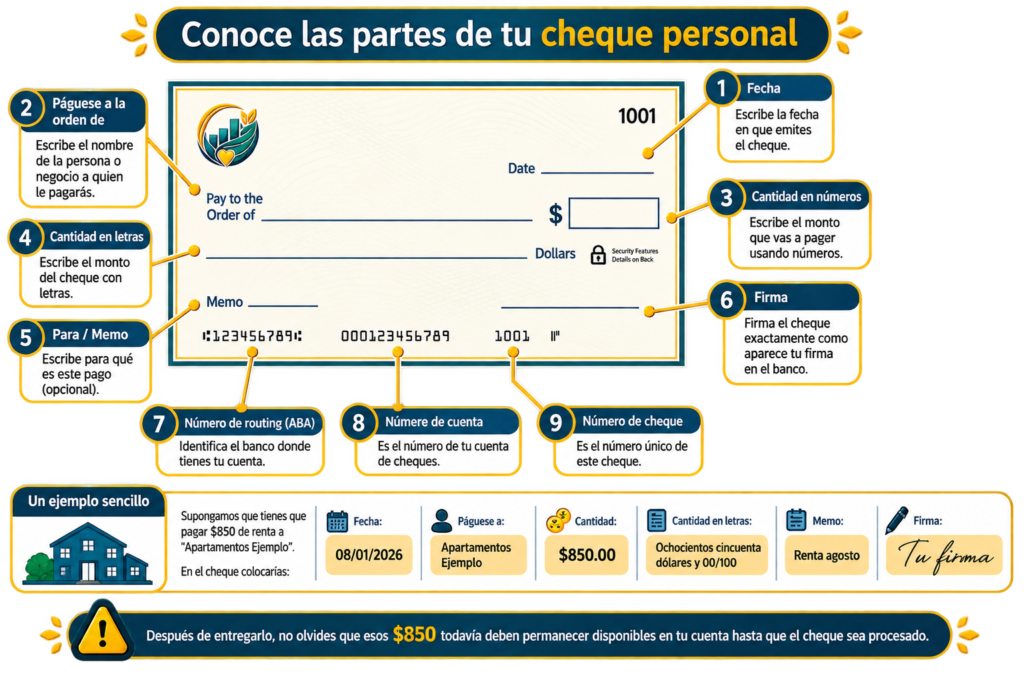
¿Cómo se llena un cheque?
Puede parecer complicado la primera vez, pero realmente son pocos datos.
En un cheque normalmente encontrarás:
1. Fecha
Escribe la fecha correspondiente.
2. Páguese a la orden de (Pay to the Order of)
Escribe el nombre de la persona o negocio que recibirá el dinero.
3. Cantidad en números
Por ejemplo: $125.50
4. Cantidad en letras
Escribe también la cantidad utilizando palabras.
5. Memo
Puedes escribir para qué realizaste el pago, por ejemplo: “Renta agosto”. Generalmente sirve como referencia.
6. Firma
Firma el cheque.
En la parte inferior también encontrarás números relacionados con el cheque y tu cuenta, como el número de ruta (routing number), número de cuenta y número de cheque.
Nuestra ilustración te muestra dónde encontrar cada una de estas partes.
Un ejemplo sencillo
Supongamos que tienes que pagar $850 de renta a “Apartamentos Ejemplo”.
En el cheque colocarías:
Fecha: 08/01/2026
Páguese a: Apartamentos Ejemplo
Cantidad: $850.00
Cantidad en letras: Ochocientos cincuenta dólares y 00/100
Memo: Renta agosto
Firma: Tu firma
Después de entregarlo, no olvides que esos $850 todavía deben permanecer disponibles en tu cuenta hasta que el cheque sea procesado.
Este último paso es muy importante.
No gastes el dinero mientras el cheque esté pendiente
Uno de los errores que puede ocurrir con los cheques es mirar la cuenta y pensar:
“Todavía tengo ese dinero disponible.”
Pero quizás tienes un cheque que todavía no ha sido cobrado.
El CFPB recomienda mantener suficiente dinero para cubrir los cheques que todavía no se han procesado, ya que de lo contrario puedes terminar con un cheque devuelto o otros cargos.
Por eso, cuando escribas uno:
considera ese dinero como gastado aunque todavía aparezca en tu cuenta.
Puedes llevar un registro de tus cheques y revisar regularmente tu cuenta para saber cuándo fueron procesados.
Nunca firmes un cheque en blanco
No firmes un cheque y lo dejes sin escribir a quién debe pagarse.
Si alguien obtiene un cheque que ya firmaste y completa su propio nombre, recuperar ese dinero puede ser mucho más difícil. El CFPB advierte específicamente sobre el riesgo de los cheques firmados en blanco.
Completa la información necesaria antes de entregarlo.
¿Qué pasa si pierdo un cheque que ya escribí?
Comunícate con tu banco o cooperativa de crédito rápidamente.
Puedes preguntar si es posible colocar una orden de suspensión de pago (stop payment) para impedir que ese cheque sea pagado.
Ten presente que el banco puede cobrarte por hacerlo y las políticas varían entre instituciones.
También ten cuidado con los cheques que recibes
Saber utilizar cheques también significa saber que un cheque puede ser falso.
Que deposites un cheque y veas el dinero disponible en tu cuenta no demuestra que el cheque sea legítimo.
La FTC advierte que un cheque falso puede tardar semanas en ser descubierto. Una señal especialmente importante de fraude es cuando alguien que no conoces te envía un cheque, especialmente por más dinero de lo que te debía, y después te pide que le devuelvas o envíes parte del dinero.
No utilices el dinero de un cheque desconocido para enviar dinero a otra persona simplemente porque los fondos aparecen disponibles.
Lo más importante
- Los cheques personales todavía pueden ser útiles para determinados pagos.
- El dinero de un cheque personal sale de tu cuenta de cheques cuando se procesa.
- No todas las personas o negocios aceptan cheques.
- Si ya tienes una cuenta y el beneficiario acepta cheques, podrías evitar algunos costos de comprar money orders.
- Revisa primero si tu propia cuenta cobra por ordenar o utilizar cheques.
- Después de escribir un cheque, mantén suficiente dinero disponible hasta que sea procesado.
- Nunca firmes un cheque en blanco.
- Lleva un registro de los cheques que escribes.
- Si pierdes un cheque, comunícate rápidamente con tu institución financiera.
- Un cheque depositado tampoco debe considerarse legítimo únicamente porque el dinero aparece disponible.
En MiDineroHoy creemos que aprender a manejar tu dinero también significa conocer todas las herramientas que ya tienes disponibles. A veces ahorrar no requiere encontrar algo nuevo, sino descubrir cómo utilizar mejor lo que ya tienes. Saber cuándo un cheque puede servirte, cuánto puede costarte cada opción y cómo utilizarlo correctamente puede ayudarte a evitar gastos innecesarios y tomar decisiones más informadas con tu dinero.